بیمه، پشتوانه آینده زنان شاغل در مشاغل خانگی است
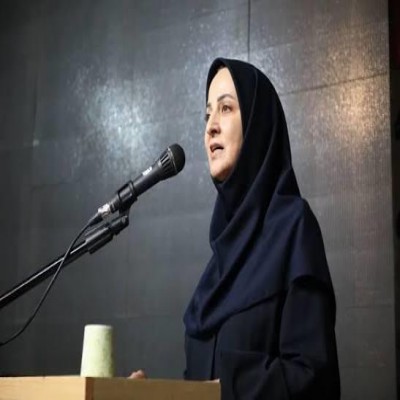
رئیس دبیرخانه ستاد ساماندهی و حمایت از مشاغل خانگی وزارت تعاون، کار و رفاه اجتماعی با تأکید بر نقش بیمه در پایداری اقتصادی زنان شاغل در مشاغل خانگی گفت: اگرچه بیمه در مشاغل خانگی اجباری نیست اما برخورداری از بیمه، امنیت شغلی، امید به آینده و پشتوانه دوران بازنشستگی زنان را تقویت میکند.
مشاغل خانگی و کسبوکارهای خرد حوزهای است که همه افراد امکان ورود به آن را دارند، اما بخش عمده فعالان این حوزه را زنان تشکیل میدهند. به همین دلیل، با شنیدن عبارت «مشاغل خانگی»، ناخودآگاه زنان در ذهن تداعی میشوند؛ چراکه برای بسیاری از آنها، بهویژه با توجه به شرایط زندگیشان، فعالیت در خانه فراهمتر است.
از سوی دیگر، این مشاغل به سرمایه اولیه کمتری نیاز دارند و میتوانند مسیر مناسبی برای حضور اقتصادی زنان باشند. البته برخی از این فعالیتها شرایط کاری سادهتر و ساعات کمتری دارند که به تبع آن، درآمد حاصل از آنها نیز ممکن است کمتر باشد.
نکته اصلی اینجاست که فعالیت سالیانِ زنان در یک کسبوکار خرد یا خانگی، بهتنهایی به معنای برخورداری از امنیت اقتصادی نیست. چرا که ممکن است در طول مسیر زندگی، حوادثی از بیماری و ازکارافتادگی گرفته تا دوران بازنشستگی و سالمندی رخ دهد؛ دورانی که فرد ممکن است دیگر توان ادامه فعالیتهای اقتصادی گذشته را نداشته باشد.
در چنین شرایطی، مسئله «بیمه» اهمیت حیاتی پیدا میکند؛ زیرا زمانی که درآمد فرد دیگر مانند سالهای نخست فعالیت نیست، پوشش بیمهای میتواند تکیهگاهی برای امنیت اقتصادی او باشد. بنابراین، بیمه زنان در مشاغل خانگی اهمیت ویژهای دارد؛ بهویژه آنکه قوانین و سازوکارهای مکتوب برای این حوزه نسبتاً جدید است و بهتازگی وارد عرصه اشتغال شده است.
در واقع، این پوشش بیمهای است که میتواند بخشی از امنیت اقتصادی زنان را تضمین کند. با این حال، بسیاری از زنان شاغل در این حوزه درآمد ثابت ماهانه ندارند؛ بهطوریکه میزان فروش آنها ممکن است در ماههای مختلف نوسان داشته باشد. در ماههایی که درآمد کاهش مییابد، پرداخت حق بیمه برایشان دشوار شده و اولویتهای دیگر جایگزین آن میشود؛ موضوعی که باعث میشود استمرار پوشش بیمهای برای آنها سخت شود.
نوسان درآمد و محدودیت توان مالی برای پرداخت مستمر حق بیمه، میتواند تداوم بیمه زنان را با چالش روبهرو کند و همین مسئله، فاصله میان اشتغال و امنیت اقتصادی را افزایش میدهد.
بنابراین، مسئله امروز تنها «بیمه شدن» نیست، بلکه تناسب سازوکارهای بیمهای با واقعیتِ مشاغلی است که درآمد ماهانه ثابت ندارند؛ موضوعی که نیازمند بازبینی و بازطراحی در شیوههای حمایت از زنان شاغل در کسبوکارهای خانگی است.
در همین زمینه، با دبیر ستاد ساماندهی و حمایت از مشاغل خانگی وزارت تعاون، کار و رفاه اجتماعی به گفتوگو پرداختهایم تا ضمن تشریح این مسیر، درباره مسائلی که زنان شاغل در این حوزه برای آگاهی بیشتر و برخورداری از حمایتهای لازم باید بدانند نیز توضیح دهند.
فاطمه سخائی درباره اهمیت مشاغل خانگی و پوشش بیمهای زنان شاغل اظهار کرد: مشاغل خانگی از سال 1389 در ایران شکل قانونی پیدا کرد و نوع و میزان مداخلات دولت در این حوزه طی سالهای مختلف متفاوت بوده است.
وی افزود: در سالهای نخست، تمرکز بیشتر بر صدور مجوز بود و تصور بر این بود که صدور مجوز به معنای ایجاد اشتغال است، طی چند سال اخیر تلاش شده توجه و تمرکز بیشتری به کل زنجیره ارزش داده شود، چراکه تولید تنها یکی از حلقههای این زنجیره است.
رئیس دبیرخانه ستاد ساماندهی و حمایت از مشاغل خانگی وزارت تعاون، کار و رفاه اجتماعی ادامه داد: ممکن است فردی تولیدکننده خوبی باشد، اما، تشخیص نیاز بازار، طراحی، ویژندسازی، فروش، عرضه محصول به بازار یا بازارسازی را نداند؛ بنابراین اگر این مهارتها وجود نداشته باشد، پایداری شغل با مشکل مواجه خواهد شد.
سخائی با اشاره به تمرکز بیشتر بر مدل پشتیبان در مشاغل خانگی بیان کرد: در این مدل، پشتیبان در سامانه ثبتنام کرده و تعدادی از افرادی را که با رشته، استعداد یا توانمندیهای او همراستا هستند، انتخاب میکند و پس از ثبت آنها در سامانه و تنظیم قرارداد، موظف است حلقههای مختلف زنجیره را تکمیل کند تا از پایداری شغل ایجادی اطمینان حاصل شود.
وی توضیح داد: پشتیبان باید افراد تحت پوشش خود را برای ورود به فرآیند تولید آموزش دهد، زمینه عرضه و ورود محصولات آنها به بازار را فراهم کند و صرفاً تولید را در اختیار افراد تحت پوشش قرار دهد، ضمن اینکه سایر مراحل زنجیره ارزش را نیز پشتیبانی و تسهیل گری کند.
** بیمه در مشاغل خانگی اجباری نیست
رئیس دبیرخانه ستاد ساماندهی و حمایت از مشاغل خانگی وزارت تعاون، کار و رفاه اجتماعی درباره جایگاه بیمه در این حوزه گفت: اساس مشاغل خانگی برای خانوادههایی شکل گرفته که شرایط حضور در محیط کار خارج از منزل را ندارند؛ برای نمونه، افرادی که به دلیل مسئولیت نگهداری از سالمند یا کودک، محدودیتهای آموزشی یا عرفی، امکان اشتغال در بیرون از خانه را ندارند، به این سمت روی میآورند.
سخائی با اشاره به اینکه بیمه در مشاغل خانگی اختیاری است و پشتیبانان این حوزه الزام قانونی برای بیمه کردن نیروهای خود ندارند، افزود: اجباری شدن بیمه در این بخش، از یک سو اتفاق مثبتی است و میتواند پایداری شغلی و آینده افراد را تضمین کند، اما از سوی دیگر، با توجه به اینکه مخاطبان اصلی مشاغل خانگی عمدتاً از اقشار ضعیف جامعه هستند، این الزام میتواند بار مالی سنگینی برای پشتیبانان ایجاد کند که نتیجه آن کاهش استقبال از این کسبوکارها و در نهایت، فاصله گرفتن از اهداف قانونگذار خواهد بود.
** 80 درصد مجوزهای مشاغل خانگی در اختیار زنان
وی با اشاره به سهم زنان در این حوزه اظهار کرد: طی 15 سال گذشته، بدون اینکه سهمیهای برای زنان تعیین شده باشد، حدود 80 درصد مجوزهای مشاغل خانگی به زنان اختصاص داشته است. این میزان در سال 1404 به حدود 90 درصد رسیده و نشان میدهد که برنامه مشاغل خانگی به گونهای منعطف است که زنان استقبال بیشتری از آن داشتهاند.
این مسئول در ادامه گفت: قانون مشاغل خانگی جنسیتمحور نیست و این حوزه صرفاً مختص زنان نیست، اما پس از بیش از 15 سال اجرای این قانون، زنان گرایش بیشتری به مشاغل خانگی پیدا کردهاند و همین مسئله باعث شده است هنگام صحبت از این حوزه، بیشتر زنان در ذهن تداعی شوند.
سخائی درباره نقش بیمه در امنیت اقتصادی زنان شاغل توضیح داد: بدون تردید وقتی فرد، بهویژه زنان، تحت پوشش بیمه قرار میگیرند، امنیت و پایداری شغلیشان افزایش مییابد. موضوع مستمری بازنشستگی نیز در این زمینه اهمیت دارد و بیمه میتواند امید افراد به آینده را بیشتر کند.
رئیس دبیرخانه ستاد ساماندهی و حمایت از مشاغل خانگی وزارت تعاون، کار و رفاه اجتماعی درباره عوامل دور شدن زنان از بیمه اظهار کرد: شکاف درآمدی جنسیتی سالها موضوع پژوهشهای مختلف بوده و اگرچه این شکاف در سراسر جهان وجود دارد، اما میزان آن در کشورهای مختلف متفاوت است.
سخائی با بیان اینکه درباره دلایل این شکاف نمیتوان بدون استنادهای پژوهشی اظهارنظر قطعی کرد، افزود یکی از احتمالات این است که زنان بهدلیل مسئولیتهای خانوادگی، مرخصیهای پس از ازدواج، زایمان و نگهداری از فرزندان، شرایط متفاوتی نسبت به مردان دارند، اما برای بیان دلایل دقیق باید به پژوهشهای مستند مراجعه کرد.
وی در پاسخ به این پرسش که آیا الگوی بیمه متناسب با درآمد متغیر زنان شاغل در مشاغل خانگی وجود دارد، تصریح کرد: در حال حاضر چنین الگویی نداریم.
این مسئول درباره پیامدهای نداشتن بیمه برای زنان سرپرست خانوار شاغل در مشاغل خانگی نیز گفت بدیهی است که با رسیدن زنان به سن سالمندی، بیمه، بهویژه بیمه درمانی، اهمیت بسیار زیادی پیدا میکند؛ چراکه کشور در آستانه بسته شدن پنجره جمعیتی است و طی سالهای آینده با سالمندی جمعیت مواجه خواهیم شد، بنابراین نداشتن بیمه میتواند عوارض زیادی داشته باشد، زیرا فرد نه منبع درآمدی برای دوران سالمندی خواهد داشت و نه از پشتوانه درمانی برخوردار خواهد بود.
** ضرورت افزایش آگاهی زنان از حمایتهای موجود
سخائی با تأکید بر ضرورت اطلاعرسانی درباره حمایتهای موجود در حوزه مشاغل خانگی گفت: متأسفانه همچنان زنانی هستند که از حمایتهای موجود اطلاع ندارند.
وی افزود: در سالهای اخیر تلاش کردهایم این موضوع را از طریق حضور در همایشها و برگزاری جلسات مختلف ترویج کنیم و شاید هیچ سالی مانند سال گذشته، موضوع مشاغل خانگی در کشور به این اندازه ترویج و تشریح نشده بود.
رئیس دبیرخانه ستاد ساماندهی و حمایت از مشاغل خانگی وزارت تعاون، کار و رفاه اجتماعی ادامه داد: با این حال، همچنان در نمایشگاهها با زنان کارآفرینی مواجه میشویم که مدعی هستند از وجود چنین حمایتهایی اطلاع نداشتهاند. این مسئله در میان زنان روستایی و عشایری نیز اهمیت بیشتری دارد و لازم است از طرق گوناگون اطلاعرسانی بیشتری درباره حمایتهای موجود به آنها ارائه شود.
سخائی خاطرنشان کرد: بنابراین همچنان به اطلاعرسانی و فرهنگسازی بیشتری نیاز داریم تا زنان، بهویژه زنان روستایی، عشایری و صاحبان مشاغل خرد، با حمایتهای موجود آشنا شوند.
وی در پاسخ به این پرسش که برای کاملتر شدن سیاستهای حمایت از مشاغل خانگی زنان چه اصلاحاتی ضروری است، اظهار کرد: اگر دولت منابع کافی در اختیار داشته باشد، اینکه حداقل بخشی از جامعه هدف، مانند زنان سرپرست خانوار، تحت پوشش بیمه قرار گیرند، میتواند ایدهآل باشد. با این حال، در شرایط فعلی و با توجه به محدودیت منابع، چنین اقدامی در حال حاضر امکانپذیر نیست.
وی در ادامه به یکی دیگر از سیاستهای فعال بازار کار اشاره کرد و گفت: یکی از این سیاستها یارانه دستمزد است که بهصورت کلی میتوان به آن اشاره کرد.
رئیس دبیرخانه ستاد ساماندهی و حمایت از مشاغل خانگی وزارت تعاون، کار و رفاه اجتماعی توضیح داد: در طرح یارانه دستمزد، افراد دارای شرایط بر اساس دستورالعمل مرتبط میتوانند برای یک دوره مشخص از این حمایت استفاده کند و بخشی از دستمزدشان را دولت پرداخت میکند.
سخائی با اشاره به سابقه اجرای این طرح گفت: این برنامه از سال 1398 آغاز شده است و براساس امکانات و منابع مالی موجود همچنان استمرار دارد.
وی افزود: زنان نیز میتوانند برای استفاده از این طرح به ادارات تعاون، کار و رفاه اجتماعی شهرستان خود مراجعه و درباره یارانه دستمزد کسب اطلاع کنند. این طرح سامانه مربوط به خود را دارد و براساس مهارت یا تحصیلات فرد، کارگاه یا شرکت موردنظر انتخاب و قرارداد منعقد میشود.
وی ادامه داد: در این طرح، دولت برای کمک به کارفرما بخشی از هزینه دستمزد نیروی کار را برای یک دوره مشخص پرداخت میکند. مدت این حمایت حدود 12 ماه است.
این مسئول گفت: برای نمونه، ممکن است دولت حدود 30 درصد دستمزد را برای یک سال پرداخت کند. این حمایت هم به کارفرما کمک میکند بخشی از هزینههایش کاهش پیدا کند و هم به نیروی کار فرصت ورود به بازار کار را میدهد. فرد طی یک سال مهارتها و تواناییهای خود را اثبات میکند؛ به گونهای که پس از پایان حمایت دولت، کارفرما نیز بهدلیل شناختی که از توانایی فرد پیدا کرده، تمایل داشته باشد همکاری را در سالهای بعد ادامه دهد.
سخائی تأکید کرد: مشاغل خانگی یکی از مهمترین ابزارهای تقویت مشارکت اقتصادی زنان است که میتواند ضمن کاهش موانع ورود به بازار کار و ایجاد استقلال درآمدی، به تحکیم بنیان خانواده نیز کمک کند.
