روایت زوجهای جوان از تأخیرهای چندماهه
فرسایش قدرت خرید وام ازدواج در صف انتظار
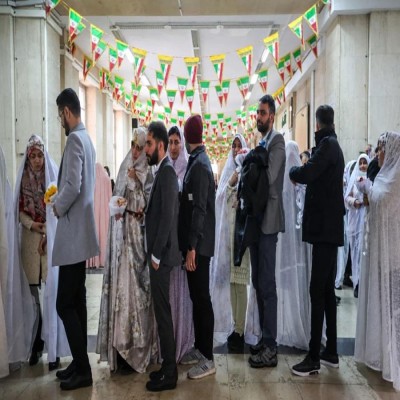
یک کارشناس اقتصادی، با اشاره به تأخیرهای چندماهه در پرداخت وام ازدواج گفت: مسئله تنها صف انتظار برای تسهیلات نیست؛ بلکه تورمِ حاکم بر بازار در همین مدتزمان، قدرت خرید وام را کاهش داده و برنامهریزی زوجهای جوان برای آغاز زندگی مشترک را با چالشهای جدی مواجه کرده است.
در شرایطی که وام ازدواج قرار است بخشی از هزینههای آغاز زندگی مشترک را پوشش دهد، فاصله میان زمان ثبت درخواست و دریافت تسهیلات میتواند معادلات زوجهای جوان را تغییر دهد؛ چراکه در این فاصله، قیمت کالاها افزایش مییابد و مبلغی که در زمان ثبتنام برای خرید بخشی از لوازم زندگی کافی بهنظر میرسید، هنگام پرداخت ممکن است تنها بخشی از همان نیازها را پوشش دهد.
به همین منظور ابتدا با دو زوج که بهتازگی وام ازدواج دریافت کردهاند گفتوگو کرده و سپس به سراغ ناصر کاظمی؛ کارشناس اقتصاد و حمدالله چاروسایی؛ معاون امور جوانان ادارهکل ورزش و جوانان استان همدان رفتیم. در ادامه مشروح گفتوگوها را میخوانید؛
* وامی که دیر رسید و قدرت خریدی که کم شد
یکی از این زوجهای جوان درباره تجربه خود از دریافت وام ازدواج اظهار کرد: حدود پنج تا 6 ماه در صف دریافت تسهیلات بودیم و پس از این مدت، وام پرداخت شد. مبلغ وام برای ما 300 میلیون تومان بود و قرار بود این مبلغ برای تأمین بخشی از هزینههای جهیزیه استفاده شود.
بهاره ریحانی افزود: من با کل وام توانستم حدود 60 تا 70 درصد وسایل برقی آشپزخانهام را تهیه کنم، اما سرویس چوب، پرده، فرش و برخی لوازم دیگر هنوز باقی مانده است.
او ادامه داد: همسرم نیز قرار بود وام خود را برای تهیه جهیزیه استفاده کند، اما با مبلغ آن تنها توانست فقط یک دستگاه یخچال خریداری کند و برای تأمین سایر وسایل، از خانواده قرض گرفت.
وی گفت: تأخیر در پرداخت و کاهش ارزش پول در این مدت باعث شد قدرت خرید وام کمتر شود و نتوانیم به اندازهای که در ابتدا پیشبینی کرده بودیم وسایل زندگی تهیه کنیم.
این جوان همدانی اظهار کرد: ما پس از عقد در بهمن 1404 برای دریافت وام اقدام کردیم، اگر زودتر پرداخت میشد، میتوانستیم وسایل بیشتری بخریم و حتی بخشی از وسایلی را که مدنظرمان بود تهیه کنیم، در این مدت ارزش پول هم کاهش پیدا کرد و برای جبران این کمبود، علاوه بر قرض از خانواده، یک وام دیگر نیز گرفتیم که اقساط سنگینی دارد.
ریحانی در نهایت، مبلغ وام و نامشخصبودن زمان پرداخت را مهمترین مشکل دانست و گفت: در خصوص ضامن مشکلی نداشتیم، اما تغییر قیمتها در مدت انتظار واقعاً مشکلساز است. مدام حساب میکردیم اگر وام زودتر پرداخت میشد، با آن چه چیزهایی میتوانستیم بخریم.
** هشت ماه انتظار برای وامی که قرار بود آغاز زندگی را آسانتر کند
مهرانه میهنی که تجربه متفاوتی از این فرایند دارد، درباره مدت انتظار خود گفت: مهرماه 1403 برای دریافت وام ازدواج ثبتنام کردیم و خردادماه 1404 تسهیلات را دریافت کردیم. قرار بود وام را برای خرید بخشی از وسایل مورد نیاز منزل هزینه کنیم، اما طولانیشدن فرایند پرداخت باعث شد خرید برخی وسایل به تأخیر بیفتد.
وی با اشاره به افزایش قیمتها در فاصله زمان ثبتنام تا دریافت وام افزود: تورم باعث بالا رفتن قیمت وسایل شد و در نتیجه، مستقلشدن ما از خانواده نیز به تأخیر افتاد.
این جوان نیز مطرح کرد: برای جبران بخشی از هزینهها، از وامهای دیگری استفاده کرده و بخشی از وسایل را نیز بهصورت اقساطی تهیه کردهاند؛ موضوعی که به گفته آنها، علاوه بر فشار اقتصادی، هزینه روانی نیز به همراه داشته است.
میهنی گفت: فرایند دریافت وام و پرداخت اقساط زمانبر و سخت است و همین مسئله باعث شده از روحی و روانی آسیب ببینیم.
وی گفت: مشکل تنها مبلغ تسهیلات نیست و زمان پرداخت، فرایند بانکی، شرایط ضمانت و سایر موانع نیز همگی فشارهایی را به زوجهای جوان وارد میکنند؛ چراکه به گفته آنها، مبلغ وام شاید در نهایت هزینه خرید دو وسیله را پوشش دهد.
** تأخیر در پرداخت، قدرت خرید تسهیلات را نصف میکند
کارشناس اقتصاد، با اشاره به آثار تأخیر در پرداخت حمایتهای مالی به جوانان اظهار کرد: تأخیر در پرداخت وام ازدواج را نمیتوان صرفاً یک مسئله بانکی دانست، چراکه وقتی زوج جوان برای آغاز زندگی خود برنامهریزی میکند، زمان دسترسی به منابع مالی نیز بخشی از این برنامهریزی است.
ناصر کاظمی، افزود: جوانان میتوانند یکی از نقاط قوت جامعه باشند و هر اندازه بستر مناسب برای آنان فراهم شود و امنیت فکری، اجتماعی و اقتصادی داشته باشند، جامعه نیز میتواند از انرژی و ظرفیتهای بالقوه آنان بهره ببرد، اما در این زمینه کوتاهیهایی صورت گرفته است.
وی با بیان اینکه حمایت از ازدواج جوانان نمیتواند صرفاً به پرداخت یک وام محدود شود، گفت: اگر فردی بیکار باشد و برای ازدواج وام دریافت کند، باید مشخص باشد که اقساط آن را از چه محلی پرداخت خواهد کرد؟ بنابراین باید بسترهای مناسب و کمهزینه برای آغاز زندگی جوانان فراهم شود.
این کارشناس اقتصاد با اشاره به صفهای چندماهه وام ازدواج اظهار کرد: در دورهای، اگر فاصله مراجعه زوج برای دریافت وام تا پرداخت تسهیلات از یک ماه بیشتر میشد، مسئولان بانک با توبیخ مواجه میشدند، اما اکنون شاهد هستیم که زوجها گاهی در صفهای 6 یا هشتماهه قرار میگیرند.
کاظمی تصریح کرد: چنین تأخیری قدرت خرید جوانان را کاهش میدهد و برنامهریزیای را که آنها در ابتدای مسیر زندگی خود انجام دادهاند، تحت تأثیر قرار میدهد؛ بنابراین نمیتوان این مسئله را صرفاً یک مشکل اداری یا بانکی دانست.
وی ادامه داد: زوج جوانی که قرار است با دریافت تسهیلات پایههای زندگی خود را بنا کند، در صورت تأخیر ناچار میشود برای تأمین منابع مورد نیاز به استقراض یا خرید اقساطی روی بیاورد و همین موضوع میتواند فشار اقتصادی بیشتری ایجاد کند.
این کارشناس اقتصادی همچنین تأکید کرد: وام ازدواج بهتنهایی نمیتواند همه مشکلات اقتصادی جوانان را حل کند. اگر مبلغ با هزینههای واقعی زندگی تناسب نداشته باشد یا اقساط آن فشار سنگینی بر زوج جوان وارد کند، ممکن است تسهیلاتی که قرار بوده حمایتکننده باشد، خود به عاملی برای افزایش فشار اقتصادی تبدیل شود.
کاظمی خاطرنشان کرد: اگر هدف سیاستگذار حمایت از ازدواج و تشکیل خانواده است، نباید موفقیت آن را صرفاً با تعداد وامهای پرداختشده سنجید. نخست باید برنامهریزی مدونی وجود داشته باشد تا زوجها بتوانند در یک سامانه شفاف و غیرحضوری، وضعیت نوبت و زمان تقریبی دریافت تسهیلات خود را مشاهده کنند و برنامهریزی زندگی خود را بر اساس آن انجام دهند.
وی افزود: مبلغ تسهیلات نیز باید متناسب با هزینههای واقعی حداقلی زندگی باشد؛ بهگونهای که دستکم بخشی از هزینههای ضروری مانند تهیه لوازم اولیه منزل و اجاره مسکن را پوشش دهد.
این کارشناس اقتصاد همچنین بر ضرورت تعیین مدت بازپرداخت متناسب با توان مالی زوجها تأکید کرد و گفت: اقساط نباید به اندازهای سنگین باشد که زوج جوان در نخستین سالهای زندگی خود با فشار اقتصادی جدی مواجه شود.
کاظمی در عین حال با انتقاد از اختیار گسترده نظام بانکی در نحوه پرداخت تسهیلات، اظهار کرد: بخش زیادی از تصمیمگیری درباره اینکه به چه کسی وام داده شود، با چه نرخی و تحت چه شرایطی پرداخت شود، به سیستم بانکی واگذار شده و این مسئله میتواند باعث طولانیشدن فرایند پرداخت شود.
وی یکی دیگر از مسائل مهم را ضمانت اجرای قوانین دانست و گفت: در بسیاری از کشورها قوانین از ضمانت اجرای قوی برخوردارند و هزینه تخلف از منافع آن بیشتر است؛ بنابراین متخلف انگیزهای برای نادیدهگرفتن قانون ندارد.
** 9 هزار و 717 متقاضی در انتظار وام ازدواج
معاون امور جوانان ادارهکل ورزش و جوانان استان همدان با اشاره به وضعیت پرداخت وام ازدواج در استان گفت: اگرچه پرداخت این تسهیلات در سال گذشته با عقبماندگی همراه بود، اما با پیگیریهای استانداری، ستاد ساماندهی امور جوانان و دستگاههای مرتبط، روند پرداخت در نیمه دوم سال بهبود یافت.
حمدالله چاروسایی افزود: در 6 ماه نخست سال گذشته حدود 4 هزار فقره وام پرداخت شد، اما از شهریور تا آذرماه میزان پرداخت تقریباً دو برابر شد تا جایگاه همدان از رتبههای بیستویکم و بیستودوم کشور ارتقا پیدا کند. در مجموع، طی سال گذشته 621 هزار و 877 فقره وام در کشور و 14 هزار و 967 فقره در همدان پرداخت شد.
*بانکها؛ از یک هفته تا یک سال انتظار
وی درباره مدتزمان انتظار متقاضیان تصریح کرد: زمان پرداخت در بانکها متفاوت است؛ بهطوریکه ممکن است فرآیند دریافت وام در بانکی تا یک سال و در بانکی دیگر بین یک تا دو هفته طول بکشد که بخشی از این تفاوت به میزان اعتبار تخصیصی از سوی بانک مرکزی بازمیگردد. با این حال، معاونت امور جوانان در ثبتنام و پرداخت مستقیم تسهیلات نقشی ندارد و ثبتنام صرفاً از طریق سامانه بانک مرکزی انجام میشود.
وی در ادامه با اشاره به آمارهای سال جاری بیان کرد: از ابتدای سال تا پایان خردادماه 3 هزار و 122 فقره وام پرداخت شده است. از مجموع 12 هزار و 839 متقاضی، 9 هزار و 717 نفر همچنان در فرآیند دریافت وام بودند که بر اساس آمار شورای هماهنگی بانکها، تا پایان مردادماه چهار هزار و 282 فقره وام دیگر نیز پرداخت شد و تلاش میکنیم صف متقاضیان تا پایان مهرماه به حداقل برسد.
** پیگیری بانکهای کمکار در ستاد ساماندهی
معاون امور جوانان ادارهکل ورزش و جوانان همدان گفت: تسهیلات ازدواج از موضوعات مورد پیگیری ستاد ساماندهی است و در صورت عقبماندگی، موضوع از سوی استاندار یا معاون وی پیگیری و به کمیته تخصصی به ریاست معاون اقتصادی استاندار ارجاع میشود. بانکها نیز ماهانه گزارش عملکرد ارائه میکنند. در صورت کمبود نقدینگی، موضوع از طریق استانداری و بانکهای عامل دنبال میشود و اگر منابع موجود باشد اما بانک کوتاهی کند، تذکر و پیگیری مجدد انجام خواهد شد.
چاروسایی موضوع ضمانت را یکی از دغدغههای جوانان دانست و گفت: برخی بانکها با وجود کافیبودن یک ضامن، ضامن دوم یا سند ملک و خودرو مطالبه میکنند. این موارد از سوی جوانان گزارش و از طریق شورای هماهنگی بانکها و کمیته تخصصی پیگیری میشود.
** حمایت از ازدواج نباید فقط به وام خلاصه شود
وی تأکید کرد: حمایت از ازدواج نباید صرفاً به پرداخت وام محدود شود و باید مسیر اشتغال، مسکن و سایر نیازهای جوانان نیز تسهیل شود. بیش از 20 دستگاه در ستاد ساماندهی امور جوانان مسئولیت دارند، اما برخی دستگاهها به وظایف خود به اندازه کافی ورود نکردهاند.
وی افزود: معاونت امور جوانان برگزاری حدود 100 کارگاه اشتغال و کارآفرینی را تا پایان سال در شهرستانها دنبال میکند و در حوزه مسکن و اجرای قانون جوانی جمعیت نیز با وجود ثبتنام گسترده برای دریافت زمین، تعداد دریافتکنندگان بسیار کمتر از ثبتنامکنندگان بوده و این موضوع نیازمند پیگیری است.
** صف وام ازدواج، فراتر از یک صف بانکی
تجربه دو زوج جوان در کنار تحلیل کارشناس اقتصاد و توضیحات معاون امور جوانان نشان میدهد مسئله وام ازدواج را نمیتوان تنها با تعداد تسهیلات پرداختشده سنجید. برای زوجی که قرار است با مبلغ وام بخشی از لوازم اولیه زندگی را تهیه کند، چند ماه تأخیر میتواند به معنای افزایش قیمت کالاها، کاهش قدرت خرید تسهیلات و نیاز به منابع مالی جایگزین باشد.
در یک سوی ماجرا، زوجی قرار دارد که با وجود دریافت 600 میلیون تومان وام، برای تکمیل وسایل زندگی به قرض و یک وام دیگر متوسل شده؛ در سوی دیگر، زوجی قرار دارد که تأخیر در دریافت تسهیلات را عاملی برای عقب افتادن خرید وسایل و مستقلشدن از خانواده میداند.
در چنین شرایطی، پرسش اصلی صرفاً این نیست که چه تعداد وام پرداخت شده است؛ بلکه باید پرسید زوجهای جوان چه زمانی به این تسهیلات دسترسی پیدا کردهاند؟ این مبلغ در زمان پرداخت تا چه میزان نیازهای واقعی آنها را پوشش میدهد و آیا حمایت مالیِ موردنظر سیاستگذار در زمان مناسب به دست مخاطب رسیده است یا خیر؟
چراکه برای زوجی که در ابتدای مسیر زندگی مشترک قرار دارد، وامی که با چند ماه تأخیر پرداخت میشود، همان وام روز نخست نیست؛ بخشی از ارزش و قدرت خرید آن در طول مدت انتظار کاهش یافته و برنامهریزیهایی که بر پایه آن شکل گرفته بود، ممکن است به قرض، بدهی یا بلاتکلیفیِ بیشتر منجر شود.
ارسال
نظر
*شرایط و مقررات*
کلمه امنیتی را بصورت حروف فارسی وارد
نمایید
بعنوان مثال : پایتخت ارمنستان ؟ ایروان
لطفا از نوشتن نظرات خود به صورت حروف لاتین
(فینگیلیش) خودداری نمايید.
توصیه می شود به جای ارسال نظرات مشابه با نظرات منتشر
شده، از مثبت یا منفی استفاده فرمایید.
با توجه به آن که امکان موافقت یا مخالفت با محتوای
نظرات وجود دارد، معمولا نظراتی که محتوای مشابهی دارند، انتشار نمی یابد.